


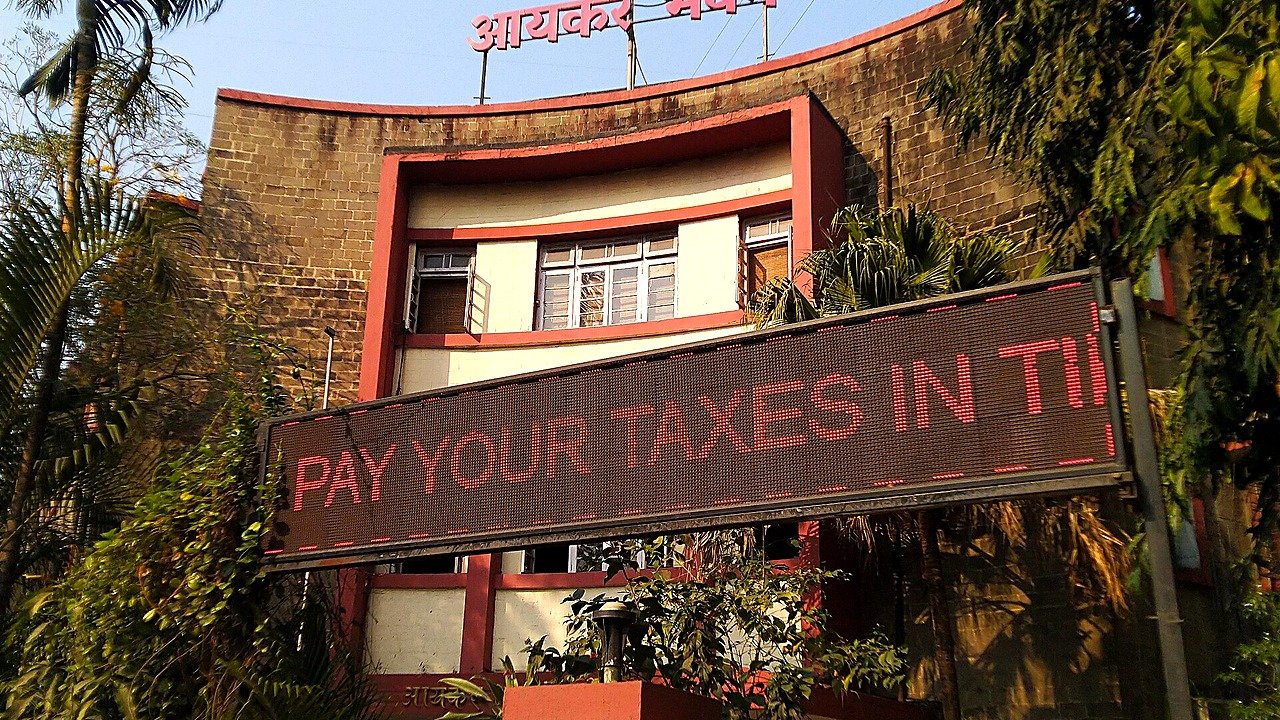
नई दिल्ली ब्यूरो। केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) ने उन करदाताओं को बड़ी राहत दी है, जिनके खातों का ऑडिट आयकर अधिनियम, 1961 के तहत अनिवार्य है। बोर्ड ने आकलन वर्ष 2026-27 के लिए आयकर रिटर्न (ITR) दाखिल करने की अंतिम तिथि 31 अक्टूबर से बढ़ाकर 21 नवंबर 2026 कर दी है।
टैक्स ऑडिट रिपोर्ट की नई तारीख
इस फैसले के साथ टैक्स ऑडिट रिपोर्ट जमा करने की निर्धारित तिथि भी 30 सितंबर से बढ़ाकर 21 अक्टूबर 2026 कर दी गई है। इस संबंध में औपचारिक अधिसूचना अलग से जारी की जाएगी।

क्यों बढ़ाई गई समयसीमा
पिछले कुछ सप्ताहों से चार्टर्ड अकाउंटेंट्स संगठनों और कर विशेषज्ञों द्वारा समयसीमा बढ़ाने की मांग की जा रही थी। उनका कहना था कि ऑडिट प्रक्रिया पूरी करने, वित्तीय और कर रिकॉर्ड का मिलान करने तथा आवश्यक खुलासों के सत्यापन के लिए अधिक समय चाहिए। CBDT का मानना है कि इस विस्तार से करदाताओं और ऑडिटरों को ई-फाइलिंग पोर्टल पर रिपोर्ट और रिटर्न दाखिल करने के लिए पर्याप्त समय मिलेगा, जिससे अनुपालन आसान होगा और कारोबार सुगमता को बढ़ावा मिलेगा। यह घोषणा CBDT की आधिकारिक प्रवक्ता (आयकर आयुक्त, मीडिया एवं तकनीकी नीति) द्वारा जारी बयान में की गई।
प्रत्यक्ष कर संग्रह में मजबूती
इस बीच प्रत्यक्ष कर संग्रह के मोर्चे पर सरकार को मजबूत वृद्धि मिली है। आधिकारिक आंकड़ों के अनुसार चालू वित्त वर्ष में 1 अप्रैल से 17 सितंबर के बीच शुद्ध प्रत्यक्ष कर संग्रह 13 प्रतिशत बढ़कर 12.12 लाख करोड़ रुपये से अधिक हो गया। इसी अवधि में सकल प्रत्यक्ष कर संग्रह 15 प्रतिशत से अधिक बढ़कर 14.3 लाख करोड़ रुपये रहा। कॉरपोरेट टैक्स संग्रह 19.48 प्रतिशत बढ़कर लगभग 5.56 लाख करोड़ रुपये रहा, जबकि व्यक्तिगत आयकर और हिंदू अविभाजित परिवार (HUF) से प्राप्त संग्रह 6 प्रतिशत बढ़कर 6.16 लाख करोड़ रुपये से अधिक हो गया। सिक्योरिटीज ट्रांजैक्शन टैक्स (STT) संग्रह 53 प्रतिशत बढ़कर 40,214 करोड़ रुपये पहुंच गया।